Wero statt PayPal? So funktioniert das neue Bezahlen per Handynummer – Vorteile, Haken & welche Banken mitmachen
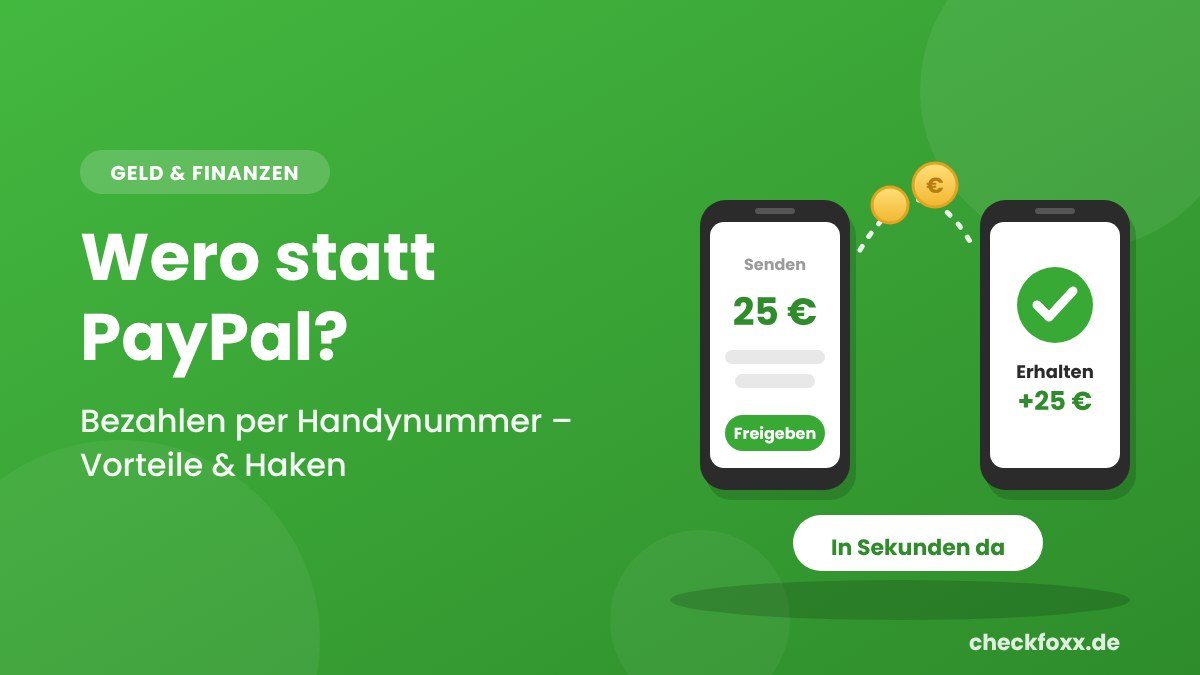
Geld per Handynummer in Sekunden senden, direkt vom Girokonto und ohne PayPal: Das verspricht Wero. Der Checkfuchs erklärt, wie es funktioniert, welche Banken dabei sind, wo du schon online zahlen kannst und wo die Haken liegen.
Transparenz: Mit * markierte Links sind Affiliate-Links. Kaufst du darüber, erhalten wir eventuell eine kleine Provision – für dich ändert sich der Preis nicht.
Geld an Freunde schicken, nur mit der Handynummer, in wenigen Sekunden und direkt vom Girokonto: Das verspricht Wero, der Bezahldienst europäischer Banken. Vielleicht hat dich deine Banking-App schon darauf hingewiesen. Gerade jetzt vor Weihnachten, wenn Geschenke gemeinsam bezahlt und Wichtel-Beträge hin- und hergeschickt werden, fragen sich viele: Kann Wero PayPal ersetzen? Der Checkfuchs erklärt, wie Wero funktioniert, welche Banken mitmachen, wo du online damit bezahlen kannst und wo die Haken liegen.
Das Wichtigste in Kürze
- Wero ist ein Bezahldienst der European Payments Initiative (EPI), hinter der große europäische Banken stehen. Das Geld fließt per Echtzeitüberweisung direkt von Konto zu Konto.
- Du brauchst kein extra Konto: Wero steckt bei vielen Banken direkt in der Banking-App. Für Privatkunden ist es in der Regel kostenlos.
- Dabei sind u. a. Sparkassen, Volks- und Raiffeisenbanken, Deutsche Bank, Postbank, ING und N26. Einige Onlinebanken wie DKB oder Trade Republic fehlen noch.
- Online bezahlen geht seit November 2025, aber bisher nur in wenigen Shops. Laut Handelsblatt bietet keiner der zehn größten deutschen Onlineshops Wero an.
- Für Onlinekäufe gibt es ein Reklamationsverfahren. Es ist aber neuer und weniger erprobt als der PayPal-Käuferschutz.
- Bezahlen an der Ladenkasse ist in Deutschland noch nicht möglich, geplant ist das ab 2027.
Was ist Wero und wer steckt dahinter?
Wero ist ein digitales Bezahlsystem, das europäische Banken und Zahlungsdienstleister gemeinsam über die European Payments Initiative (EPI) mit Sitz in Brüssel betreiben. Die Idee: Europa soll beim Bezahlen unabhängiger von US-Diensten wie PayPal, Visa, Mastercard, Apple Pay und Google Pay werden.
Technisch ist Wero im Kern eine SEPA-Echtzeitüberweisung mit einer bequemen Oberfläche. Statt IBAN und Name gibst du die Handynummer oder E-Mail-Adresse des Empfängers ein oder scannst einen QR-Code. Das Geld ist in der Regel in wenigen Sekunden auf dem anderen Konto. Ein Guthabenkonto wie bei PayPal gibt es nicht. Wero hat Vorgänger abgelöst: In Deutschland zum Beispiel Kwitt der Sparkassen, nachdem Giropay Ende 2024 eingestellt worden war, in den Niederlanden wird iDEAL schrittweise in Wero überführt.
Wero wächst schnell: Laut Finanztip zählt der Dienst europaweit rund 75 Millionen registrierte Konten. In Deutschland sind es laut Handelsblatt etwa 11,5 Millionen Registrierungen. Wie viele davon Wero regelmäßig nutzen, ist allerdings nicht bekannt.
Welche Banken bei Wero mitmachen
Ob du Wero nutzen kannst, hängt allein von deiner Bank ab. So sieht es Mitte November 2026 aus:
| Status | Banken (Auswahl) |
|---|---|
| Verfügbar | Sparkassen, Volksbanken und Raiffeisenbanken, Sparda-Banken, Deutsche Bank, Postbank, ING, Revolut, N26 (seit August 2026), bunq (seit August 2026, schrittweise) |
| Angekündigt | Consorsbank (für Dezember 2026), Commerzbank (Teilnahme im Februar 2026 angekündigt) |
| Noch nicht dabei | DKB, comdirect, Trade Republic, C24 |
Stand: Mitte November 2026 laut neuebanken.de (15.10.2026), Finanztip und Bankangaben, ohne Gewähr. Nicht jede einzelne Sparkasse oder Volksbank hat gleichzeitig gestartet. Am schnellsten prüfst du es in deiner Banking-App, meist unter „Wero“ oder „Geld senden“.
Wero einrichten in 3 Schritten
- Banking-App aktualisieren und den Menüpunkt „Wero“ suchen. Bei manchen Banken gibt es zusätzlich eine eigene Wero-App, du brauchst sie aber meist nicht.
- Handynummer (oder E-Mail-Adresse) mit deinem Girokonto verknüpfen und per SMS-Code bestätigen. Diese Nummer ist ab jetzt deine „Wero-Adresse“.
- Mit deinem gewohnten Freigabeverfahren bestätigen, etwa pushTAN oder Banking-App. Fertig, jetzt kannst du Geld senden, Geld anfordern und Zahlungen empfangen.
Zum Senden wählst du einen Kontakt aus deinem Adressbuch oder tippst die Nummer ein, gibst Betrag und Verwendungszweck an und gibst die Zahlung frei. Hat der Empfänger Wero noch nicht, bekommt er je nach Bank eine Nachricht mit der Bitte, sich zu registrieren.
Fuchs-Tipp: Eine Wero-Zahlung ist wie eine Echtzeitüberweisung: Ist sie einmal raus, kannst du sie nicht einfach zurückholen. Schau vor der Freigabe also genau hin, ob Name und Betrag stimmen. Gerade beim Eintippen von Handynummern ist ein Zahlendreher schnell passiert.
Was kostet Wero und gibt es Limits?
Für Privatkunden ist Wero bei den teilnehmenden Banken in der Regel kostenlos, auch wenn du sonst für Überweisungen zahlst. Die Sparkassen etwa schreiben in ihren Preisverzeichnissen: Alle Wero-Transaktionen sind entgeltfrei. Prüfe trotzdem kurz das Preis- und Leistungsverzeichnis deiner Bank, denn jede Bank legt ihre Preise selbst fest.
Es gibt aber Betragsgrenzen. Ein Beispiel aus dem Preisverzeichnis einer Sparkasse (Niederrheinische Sparkasse RheinLippe):
- Geld senden, auf Anfragen antworten, spenden: bis 2.000 Euro pro Tag
- Bezahlen in Onlineshops und Apps: bis 5.000 Euro pro Tag
- Hast du für Echtzeitüberweisungen ein niedrigeres Limit eingestellt, gilt das auch für Wero.
Andere Banken können andere Grenzen haben. Für die allermeisten Alltagszahlungen reicht das aber locker.
Online bezahlen mit Wero: Wo es schon geht
Seit November 2025 kannst du in Deutschland auch in Onlineshops mit Wero bezahlen. Im Bezahlschritt wählst du Wero aus, die Zahlung bestätigst du dann in deiner Banking-App. Zu den Händlern, die Wero anbieten oder angekündigt haben, gehören laut Berichten von mobiflip.de, banking.vision und neuebanken.de unter anderem:
- Lidl, dm, Rossmann, Decathlon, Hornbach
- Eventim, Cineplex, CEWE, Zooplus, BAUR
- einige Kommunen für Verwaltungsgebühren, etwa St. Ingbert, Hanau und Eichenzell
Das ist allerdings noch überschaubar. Eine Umfrage des Handelsblatts (17.11.2026) ergab: In keinem der zehn größten deutschen Onlineshops kannst du derzeit mit Wero bezahlen, nur zwei davon planen es. Seit Oktober 2026 unterstützt Wero außerdem wiederkehrende Zahlungen wie Abos, mit Obergrenzen pro Woche, Monat oder Jahr.
Käuferschutz: Was passiert, wenn die Ware nicht kommt?
Ja, Wero hat ein eigenes Reklamationsverfahren für Onlinekäufe. Es läuft laut mobiflip.de in mehreren Stufen:
- Erst den Händler kontaktieren: Du meldest das Problem in der Wero- oder Banking-App, auch Belege kannst du dort hochladen. Das geht bis 120 Tage nach der Zahlung, in bestimmten Fällen bis 540 Tage.
- Händler und Käufer haben 30 Tage, um sich zu einigen. Gibt es eine Einigung, wird innerhalb von sieben Tagen erstattet.
- Keine Einigung? Dann kannst du den Fall innerhalb von 14 Tagen an deine Bank weitergeben. Sie entscheidet, ob sie erstattet oder ablehnt.
Das klingt solide, ist aber noch jung, und Erfahrungsberichte sind rar. Finanztip formuliert es so: Wie es nach der Meldung beim Händler weitergeht, hängt von deiner Bank und dem Shop ab. Wichtig: Der Schutz gilt nur für Käufe bei Händlern über den Wero-Checkout. Schickst du einem privaten Verkäufer, etwa von Kleinanzeigen, Geld per Wero, ist das wie eine Überweisung, und es gibt keinen Käuferschutz.
Wero vs. PayPal vs. Apple Pay im Vergleich
| Wero | PayPal | Apple Pay / Google Pay | |
|---|---|---|---|
| Geld an Freunde | ja, per Handynummer, E-Mail oder QR-Code, in Sekunden | ja, im Inland ohne Währungsumrechnung kostenlos | Apple Pay Cash nicht in Deutschland, sonst nein |
| Extra-Konto nötig? | nein, läuft über die Banking-App | ja, PayPal-Konto für beide Seiten | nein, nutzt deine Bank- oder Kreditkarte |
| Onlineshops | wenige, wächst | sehr viele | viele |
| Ladenkasse | noch nicht, geplant ab 2027 | kaum | ja, kontaktlos |
| Käuferschutz | Reklamationsverfahren, noch wenig erprobt | etabliert, 180 Tage Frist (nicht bei „Freunde und Familie“) | über die Karte (z. B. Chargeback bei Kreditkarte) |
| Ratenkauf / später zahlen | noch nicht, geplant | ja | je nach Karte |
| Daten | europäischer Anbieter, Daten laut Wero in EU-Rechenzentren | US-Konzern, Daten können auch in den USA verarbeitet werden | US-Konzerne, Kartendaten tokenisiert |
Stand: November 2026, ohne Gewähr.
Das Fazit des Checkfuchses: Zum Geldsenden an Freunde und Familie ist Wero schon jetzt eine bequeme und kostenlose Alternative, wenn deine Kontakte auch dabei sind. Für das Onlineshopping bleibt PayPal vorerst praktischer, weil es fast überall angeboten wird und der Käuferschutz etabliert ist. Wer nicht noch ein Konto bei einem US-Anbieter will, kann Wero dort nutzen, wo der Shop es anbietet.
Sicherheit: Diese Maschen solltest du kennen
Wero ist so sicher wie dein Onlinebanking, denn jede Zahlung gibst du mit deinem gewohnten Verfahren frei. Die größte Gefahr sind deshalb nicht technische Lücken, sondern Tricks, mit denen Betrüger dich dazu bringen, selbst Geld zu senden:
- Falsche Bankmitarbeiter: Niemand von deiner Bank fordert dich am Telefon, per SMS oder E-Mail auf, Wero „freizuschalten“, eine Zahlung zu bestätigen oder Geld auf ein „Sicherheitskonto“ zu senden. In den Niederlanden haben Betrüger den Umstieg von iDEAL auf Wero gezielt für Phishing genutzt.
- Kleinanzeigen-Tricks: Sende Geld per Wero nur an Menschen, die du kennst. Bei Fremden gibt es keinen Käuferschutz, das Geld ist weg.
- „Geld anfordern“-Falle: Wero kennt Zahlungsanfragen. Bestätige nie eine Anfrage, die du nicht erwartest, auch wenn der Name vertraut klingt.
- Lockangebote prüfen: Im September 2026 lief eine Wero-Prämie von 15 Euro für Neukunden. Sie wurde nach wenigen Tagen beendet, weil das Budget aufgebraucht war. Angebliche Prämien per SMS oder WhatsApp sind meist Phishing. Echte Aktionen findest du nur in deiner Banking-App oder auf der offiziellen Seite.
Fuchs-Tipp: Stell in deiner Banking-App ein niedrigeres Tageslimit für Echtzeitüberweisungen ein, zum Beispiel 500 Euro. Das gilt dann auch für Wero. Brauchst du einmal mehr, kannst du es kurz hochsetzen. So begrenzt du den Schaden, falls doch einmal etwas schiefgeht.
Wie geht es mit Wero weiter?
- Dezember 2026: Die Consorsbank will Wero einführen.
- 2027: Bezahlen an der Ladenkasse, zunächst per QR-Code, später auch kontaktlos per NFC wie mit Apple Pay oder Google Pay.
- Geplant: Später zahlen und Ratenkauf, außerdem Überweisungen in mehr europäische Länder über Partnerschaften mit Diensten wie Bizum (Spanien) oder Bancomat (Italien).
Ob Wero wirklich zur europäischen PayPal-Alternative wird, entscheidet sich vor allem daran, ob die großen Onlineshops mitziehen. Für dich als Nutzer heißt das: Ausprobieren kostet nichts, und zum Geldschicken unter Freunden ist Wero schon heute praktisch.
Checkliste: Wero nutzen, aber sicher
- In der Banking-App prüfen, ob deine Bank Wero anbietet.
- Handynummer verknüpfen und mit deinem Freigabeverfahren bestätigen.
- Vor jeder Freigabe Name und Betrag prüfen, denn Zahlungen lassen sich nicht zurückholen.
- Nur an Bekannte senden, bei Onlinekäufen den Wero-Checkout des Händlers nutzen.
- Tageslimit für Echtzeitüberweisungen passend einstellen.
- Niemals Zahlungen oder Freischaltungen auf Anweisung am Telefon, per SMS oder E-Mail bestätigen.
FAQ zu Wero
Was ist Wero?
Wero ist ein Bezahldienst europäischer Banken. Du sendest Geld per Handynummer, E-Mail oder QR-Code direkt von Girokonto zu Girokonto, in Echtzeit. Inzwischen kannst du damit auch in einigen Onlineshops bezahlen.
Ist Wero kostenlos?
Für Privatkunden ja, bei den teilnehmenden Banken in der Regel. Die Sparkassen etwa berechnen für Wero-Zahlungen kein Entgelt. Maßgeblich ist das Preis- und Leistungsverzeichnis deiner Bank.
Wo kann ich mit Wero bezahlen?
Online unter anderem bei Lidl, dm, Rossmann, Decathlon, Hornbach, Eventim und Zooplus sowie in einigen Kommunen. An der Ladenkasse geht es in Deutschland noch nicht, geplant ist das ab 2027.
Ist Wero sicher?
Jede Zahlung gibst du mit dem Freigabeverfahren deiner Bank frei, das Geld bleibt auf deinem Girokonto. Das Hauptrisiko sind Betrüger, die dich zu einer Zahlung überreden. Sende deshalb nur an Bekannte und bestätige nie Zahlungen auf fremde Anweisung.
Hat Wero einen Käuferschutz wie PayPal?
Für Käufe über den Wero-Checkout eines Händlers gibt es ein Reklamationsverfahren: erst Klärung mit dem Händler, dann Entscheidung durch deine Bank. Es ist aber noch nicht so etabliert wie der PayPal-Käuferschutz. Für Zahlungen an Privatpersonen gibt es keinen Schutz.
Welche Nachteile hat Wero?
Bisher bieten nur wenige Onlineshops Wero an, es gibt noch keine Zahlung an der Ladenkasse und keinen Ratenkauf, und einige Banken wie DKB, comdirect und Trade Republic fehlen. Und: Deine Kontakte müssen Wero ebenfalls nutzen.
Quellen: Finanztip (15.11.2026, Wero oder PayPal; 07.03.2026, Banken mit Wero), Handelsblatt (17.11.2026, Ein Jahr nach dem Start fehlen Wero Top-Onlineshops), neuebanken.de (15.10.2026, Wero 2026: Welche Banken dabei sind), mobiflip.de (18.11.2025, Wero startet im Onlinehandel – Käuferschutz), banking.vision (Wero 2025/2026, Stand 16.07.2026), Niederrheinische Sparkasse RheinLippe (Preis- und Leistungsverzeichnis, Auszug Wero), retail-news.de (02.04.2026, QR-Code und NFC), Börse Express (28.04.2026, Wero in Behördenportalen), winfuture.de (30.09.2026, Wero-Neukundenaktion), DutchNews (Phishing beim Umstieg von iDEAL auf Wero), Verbraucherzentrale (Was ist Wero?). Stand: 19.11.2026. Alle Angaben ohne Gewähr.